주식 투자를 하다 보면 특정 기업의 증자 공시를 접하게 됩니다. 특히 2026년 구글(알파벳)이 대규모 유상증자를 발표하면서 구글 유상증자 뜻과 시장에 미치는 영향에 대한 관심이 급증했습니다. 흔히 유상증자는 악재, 무상증자는 호재라는 공식으로 알려져 있지만, 알파벳의 주가 방어 사례와 버크셔 해서웨이의 지분 83% 확대 공시를 보면 이 공식이 항상 들어맞는 것은 아닙니다. 이 글에서는 유상증자의 정확한 개념과 지분 희석의 원리, 제3자배정 증자의 특징을 공시된 사실에 기반하여 명확하게 정리해 드립니다.
이 글은 공시-공개 자료를 정리한 정보 제공용이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
유상증자 무상증자 차이와 구글 유상증자 뜻
무상증자: 잉여금을 자본금으로 전환
무상증자란 회사가 외부에서 새로운 자금을 받지 않고, 기존에 쌓아둔 잉여금(이익잉여금 등)을 자본금 항목으로 옮기며 주주들에게 공짜로 신주를 나눠주는 것을 말합니다. 예를 들어 ‘1대1 무상증자’를 진행하면 1주를 보유한 주주는 1주를 추가로 받게 됩니다. 외부에서 유입되는 현금은 한 푼도 없으며, 회계 장부상 돈의 꼬리표만 바뀌는 절차입니다. 기업이 무상증자를 하는 이유는 주로 두 가지입니다. 첫째는 이익을 충분히 쌓아뒀다는 재무구조의 탄탄함을 알리는 ‘자신감 시그널’이며, 둘째는 1주당 가격이 낮아져 개인 투자자의 접근성이 좋아지는 ‘거래 활성화’ 효과(액면분할과 유사)를 기대하기 때문입니다.
유상증자: 새로운 자금 조달과 지분 희석
반면 유상증자는 회사가 실제로 새로운 투자금을 받고 신주를 발행하여 파는 행위입니다. 자금이 필요한 기업 입장에서는 확실한 현금 조달 수단이 됩니다. 하지만 기존 주주 입장에서는 자신이 돈을 추가로 납입하여 신주를 배정받지 않으면, 회사 전체의 발행 주식 수가 늘어나면서 본인이 차지하는 지분율(몫)이 줄어드는 현상이 발생합니다. 이를 주식 시장에서는 ‘희석’이라고 부릅니다. 구글 유상증자 뜻 역시 이와 동일하게 구글의 모회사인 알파벳이 새로운 주식을 발행하여 자금을 끌어모으는 과정을 의미합니다.
구글과 CJ CGV의 엇갈린 결과
통상적으로 주식 시장에서는 지분 희석 우려 때문에 ‘유상증자는 악재’라고 평가합니다. 실제로 2023년 CJ CGV가 유상증자를 발표했을 때 주가는 공식처럼 52주 신저가로 곤두박질쳤습니다. 하지만 2026년 구글(알파벳)이 이보다 훨씬 큰 규모의 유상증자를 발표했을 때는 이야기가 달랐습니다. 주가가 단기적으로 흔들리기는 했으나, CJ CGV의 사례처럼 붕괴하지는 않았습니다. 이는 유상증자를 단행하더라도 기업의 본업 경쟁력과 자금의 사용 목적에 따라 주가에 미치는 영향이 완전히 다를 수 있음을 보여주는 공시적 사실입니다.
👉 2026년 1월 옵션만기일 일정과 한미 증시 수급 (국내 8일·미국 16일) 바로 보기
지분율 희석과 순자산 증가 계산 예시
- 무상증자 시 지분율 계산: 총 발행주식 100주인 회사에서 내가 10주(지분율 10%)를 보유 중이라고 가정합니다. 1대1 무상증자를 단행하면 전체 주식은 200주로 늘어나고, 내 주식도 20주로 늘어납니다. 200주 중 20주이므로 지분율은 기존과 동일한 10%로 유지됩니다.
- 유상증자 미참여 시 희석 계산: 동일하게 100주 중 10주(10%)를 보유한 상태에서, 회사가 유상증자로 신주 100주를 발행해 새로운 투자자에게 팔았습니다. 내가 증자에 참여하지 않았다면 전체 주식은 200주가 되지만 내 주식은 10주 그대로입니다. 계산하면 200주 중 10주가 되어 내 지분율은 5%로 절반이 됩니다.
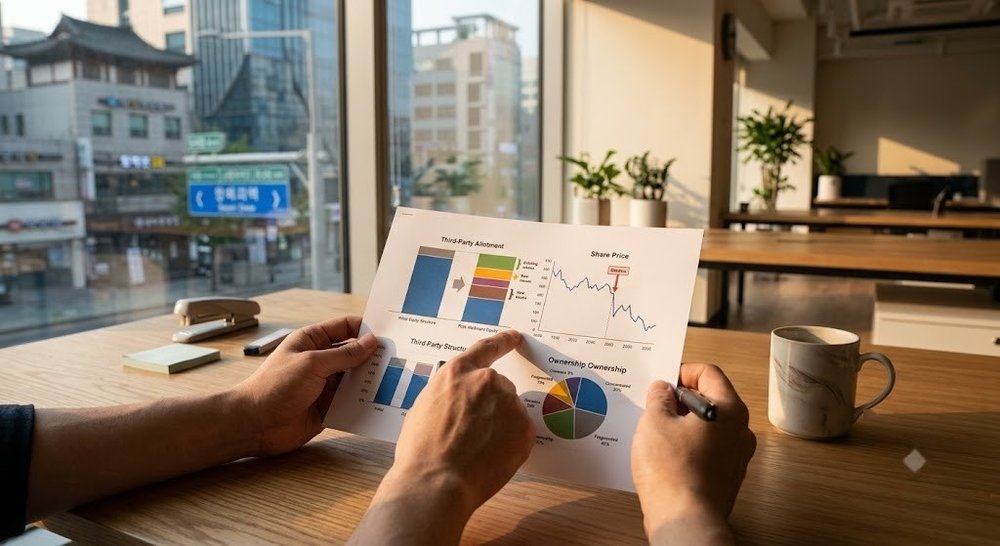
- 제3자배정 증자 시 순자산 가치 증가(오아시스 사례): 2026년 9월 17일 DART 공시에 따르면, 지어소프트의 종속회사 오아시스는 토스(비바리퍼블리카)를 대상으로 약 300억 원 규모의 제3자배정 유상증자를 진행했습니다. 증자 전 지어소프트의 오아시스 지분율은 55.27%였고, 오아시스의 순자산은 1,911억 원이었습니다. 즉, 지어소프트의 몫은 약 1,056억 원(1,911억 × 55.27%)입니다. 증자 후 토스의 자금이 들어오면 오아시스의 순자산은 2,211억 원으로 늘어나며, 지어소프트의 지분율은 54.02%로 낮아집니다. 하지만 지어소프트의 실질적인 몫은 약 1,194억 원(2,211억 × 54.02%)으로 계산되어 결과적으로 138억 원이 늘어납니다. 지분율은 낮아져도 현금 유입으로 인해 순자산 가치는 상승할 수 있습니다.
위의 계산 예시에서 보듯, 유상증자 공시를 볼 때 단순히 ‘내 지분율이 줄어든다’는 표면적인 희석 효과만 볼 것이 아니라, 기업에 들어오는 실질적인 자금 규모와 그 자금이 회사 전체의 파이를 얼마나 키우는지 계산해 보는 것이 필수적입니다. 특히 조달된 자금이 빚을 갚는 데 쓰이는지, 신규 사업 확장에 쓰이는지에 따라 시장의 평가는 엇갈리게 됩니다.
버크셔 해서웨이의 구글(알파벳) 매수 공시
구글 유상증자와 더불어 시장의 이목을 끈 것은 글로벌 큰손의 행보입니다. 워런 버핏이 이끄는 버크셔 해서웨이가 2026년 8월 14일 미국 증권거래위원회(SEC)에 제출한 2026년 2분기(6월 30일 기준) 13F 공시에서 구글(알파벳) 주식을 대거 사들인 사실이 확인되었습니다. 2025년 3분기에 알파벳을 처음 편입한 이후 세 분기 연속으로 비중을 늘려온 결과입니다.
| 구분 | 2026년 2분기 공시 수량 (6월 30일 기준) | 전 분기 대비 변화 |
|---|---|---|
| 알파벳 클래스 A (GOOGL, 의결권 O) | 78,791,167주 | 기존 5,425만 주에서 약 45% 증가 |
| 알파벳 클래스 C (GOOG, 의결권 X) | 약 2,700만 주대 | 소량 보유에서 7배 이상 급증 |
| 합산 평가액 | 약 360억 ~ 380억 달러 규모 | 지분 가치 기준 약 83% 증가 (약 170억 달러 추가) |
| 포트폴리오 순위 | 3위권 진입 | 애플, 아메리칸익스프레스 다음 규모 |
이 공시를 통해 버크셔 해서웨이가 보유한 구글 주식은 클래스 A와 C를 합쳐 총 1억 600만 주에 달하게 되었습니다. 포트폴리오 내 비중은 약 9.4%로 상승했으며, 수십 년간 2위를 지킨 아메리칸익스프레스(약 513억~519억 달러), 부동의 1위 애플(약 660억~697억 달러)의 바로 뒤를 잇는 수준으로 올라섰습니다. 13F 공시는 분기 종료 후 45일 이내에 제출되므로 6월 30일 시점의 스냅샷이라는 점을 참고해야 합니다.
제3자배정 유상증자의 오해와 진실
유상증자의 한 형태인 제3자배정은 기존 주주나 불특정 다수가 아닌, 회사가 전략적으로 특정한 1인 혹은 기관(대기업, 벤처캐피털 등)을 지정해 신주를 파는 방식입니다. 앞서 언급한 2026년 오아시스 사례처럼, 토스가 주당 46,314원에 647,752주를 매입하며 약 300억 원의 자금을 투입한 것이 대표적입니다. 공시에 따르면 자금의 용도는 2026년과 2027년에 각각 150억 원씩 사용할 운영자금이며, ‘전략적 사업제휴를 기반으로 한 협업 추진’이 목적이었습니다.
이 공시를 통해 시장은 비상장사인 오아시스의 2026년 기준 기업 가치를 정확히 역산할 수 있었습니다. 증자 전 총 주식 수 약 2,806만 주에 발행가 46,314원을 곱하면 증자 전 기업가치는 1조 3,000억 원이며, 증자 후 1조 3,300억 원으로 산정됩니다. 2026년 6월 코넥스 시장에서도 SK시그넷(700억 원), 본시스템즈(145억 원) 등 총 4개 기업이 제3자배정을 통해 905.5억 원을 성공적으로 조달한 바 있습니다. 이처럼 제3자배정은 사업 시너지를 낼 수 있는 든든한 우군을 확보하는 과정으로 해석되기도 합니다.
자주 묻는 질문
Q. 구글 유상증자 뜻은 무엇인가요?
구글 유상증자는 모회사인 알파벳이 외부 투자자나 주주들로부터 새로운 자금을 받고 새로 발행한 주식을 배정하는 자금 조달 절차를 뜻합니다. 회사는 자금을 확보하지만 총 주식 수가 늘어나게 됩니다.
Q. 무상증자는 내 돈이 들어가지 않는데 회사는 왜 하나요?
회사가 잉여금을 자본금으로 바꾸면서 주식을 나눠주는 방식입니다. 이익이 넉넉하다는 재무적 자신감을 시장에 보여주고, 주가를 낮춰 개인 투자자의 거래를 활성화하기 위한 목적으로 주로 실행됩니다.
Q. 유상증자는 무조건 악재입니까?
아닙니다. 2023년 CJ CGV처럼 부채 상환 목적일 때는 주가가 급락했지만, 2026년 구글처럼 성장성을 가진 대기업의 증자는 시장 충격이 덜했습니다. 자금 조달 목적과 회사의 경쟁력에 따라 다릅니다.
Q. 제3자배정 유상증자란 무엇인가요?
기존 주주나 일반인이 아닌, 회사가 지정한 특정 투자자(대기업, VC 등)에게만 신주를 매수할 권리를 주는 유상증자 방식입니다. 자금 조달과 동시에 사업 제휴나 파트너십을 맺는 경우가 많습니다.
Q. 워런 버핏은 2026년 2분기에 구글 주식을 얼마나 샀나요?
버크셔 해서웨이의 13F 공시에 따르면 2026년 6월 30일 기준으로 기존 지분 대비 약 83%를 늘려 총 1억 600만 주(클래스 A와 C 합산)를 보유하게 되었습니다. 포트폴리오 내 3위권 규모입니다.
👉 ls일렉트릭 무상증자 공시 확인 방법 및 LS그룹 전력망 사업 현황 바로 보기
정리
2026년 주식 시장에서 큰 화두가 된 구글 유상증자 뜻과 그 여파는 맹목적인 ‘유상증자 악재 공식’이 반만 맞을 수 있음을 시사합니다. 무상증자와 달리 외부 자금이 유입되며 지분 희석이 발생하지만, 제3자배정 사례나 순자산 가치 증가 여부를 꼼꼼히 계산하면 오히려 기업가치 상승의 모멘텀이 되기도 합니다. 버크셔 해서웨이의 알파벳 주식 매수 공시와 같은 팩트 자료를 꾸준히 확인하며 공시된 사실에 기반한 시장 분석을 이어나가시길 바랍니다.