리츠 ETF를 팔아 차익이 나도 세금이 항상 붙는 것은 아닙니다. 같은 ‘리츠 ETF’라도 세법상 분류에 따라 매매차익이 비과세인 상품과 15.4% 배당소득세가 붙는 상품으로 나뉩니다. 분배금 세금도 매매차익과는 별도 기준으로 계산됩니다. 지금부터 과세 기준과 확인 방법을 정리합니다.
리츠 ETF 매매차익, 세금이 붙는지부터 확인합니다
| 구분 | 매매차익 과세 여부 | 세율 | 대표 사례 |
|---|---|---|---|
| 국내 부동산 집합투자기구로 분류된 리츠 ETF | 비과세 | – | 한화자산운용 PLUS K리츠(2024년 7월 이후) |
| 특별자산 등 다른 유형으로 분류된 리츠 ETF | 과세 | 15.4%(매매차익과 과표기준가 상승분 중 적은 금액 기준) | 미래에셋 TIGER 리츠부동산인프라 |
표에서 보듯 같은 리츠 ETF 안에서도 결과가 갈립니다. 매매차익 과세 여부는 종목 구성만으로 정해지지 않습니다. 세법상 어느 집합투자기구로 등록돼 있는지가 기준입니다. 이 등록 유형은 한국거래소가 자산운용사의 신청을 받아 정합니다. 그래서 투자자 입장에서는 상품명만 보고 판단하면 안 됩니다.
👉 강형욱 펫보험 (월 7천원대 3플랜 보장 비교) 바로 보기
과세 여부를 가르는 기준
등록 유형은 상장 시점에 정해지고, 이후 바뀌기도 합니다. 한화자산운용 PLUS K리츠 ETF가 그 예입니다. 2022년 상장 당시에는 ‘기타’ 유형으로 등록돼 매매차익에 15.4%가 과세됐습니다. 2024년 7월, 구성종목은 그대로 둔 채 등록 유형만 부동산 집합투자기구로 바뀌었습니다. 그 결과 매매차익이 비과세로 전환됐고, 이미 원천징수됐던 세금은 투자자에게 환급 처리됐습니다. 서울파이낸스 보도에 따르면 거래소는 이런 유형 변경이 자산운용사 요청에 따라 진행된다고 설명했습니다.
반대의 경우도 있습니다. 미래에셋자산운용 TIGER 리츠부동산인프라 ETF는 2019년 상장 당시 국내 공모리츠가 5개뿐이었습니다. ETF는 최소 10종목을 채워야 하다 보니 고배당주를 함께 담았습니다. 이 때문에 부동산 집합투자기구가 아닌 특별자산 집합투자기구로 등록됐습니다. 지금은 구성 종목의 80% 이상이 리츠입니다. 그런데도 등록 유형은 상장 당시 기준 그대로 남아 있습니다. 그래서 매매차익에 여전히 15.4%가 붙습니다. 상품명에 ‘리츠’가 들어가 있어도 실제 과세는 다르다는 걸 보여주는 사례입니다.
분배금 세금은 따로 계산합니다
매매차익과 분배금은 별개로 과세됩니다. 리츠 ETF의 분배금은 원칙적으로 배당소득세 15.4%가 원천징수됩니다. 다만 조세특례제한법 요건을 충족하면 9.9%로 낮아지는 분리과세 특례를 받을 수 있습니다. 요건은 투자금액 5,000만원 한도, 3년 이상 투자 두 가지입니다. 서울파이낸스 보도 기준 국내 리츠 ETF 13개 중 12개가 이 특례 대상이며, 삼성자산운용 Kodex 한국부동산리츠인프라, 우리자산운용 WON한국부동산TOP3플러스, 한화자산운용 PLUS K리츠, 미래에셋 TIGER 미국MSCI리츠(합성H) 등이 포함됩니다. 앞서 나온 TIGER 리츠부동산인프라만 이 특례에서 제외됩니다.
정리하면 이렇습니다. 매매차익은 등록 유형(부동산 집합투자기구인지 여부)으로 갈리고, 분배금은 조특법 요건 충족 여부로 갈립니다. 두 기준이 서로 다르다는 점을 헷갈리지 않아야 합니다.
내 상품이 어디에 속하는지 확인하는 방법
- 증권사 MTS·HTS에서 해당 ETF 상세정보의 과세유형 항목을 확인합니다.
- 자산운용사 홈페이지의 상품설명서나 투자설명서에서 세제 관련 문구를 찾습니다.
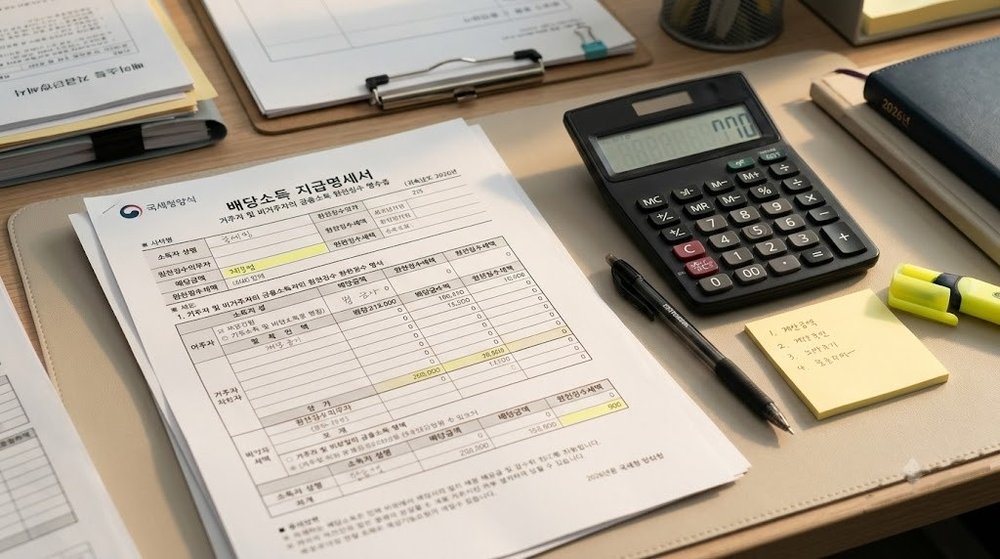
- 분배금을 받았다면 지급명세서의 원천징수세율이 15.4%인지 9.9%인지 봅니다.
- 보유 중에도 등록 유형이 바뀔 수 있으므로, 분배금을 받을 때마다 세율을 한 번씩 확인합니다.
KB증권과 삼성자산운용의 ETF 세금 안내에서도 매매차익 비과세와 15.4% 과세를 가르는 기준이 상품 분류라는 점을 공통으로 설명합니다.
투자금액별 세금 계산 예시
매매차익 500만원이 났다고 가정합니다. 비과세로 등록된 리츠 ETF라면 세금은 0원입니다. 반면 과세로 등록된 리츠 ETF라면 15.4%인 77만원을 뗍니다. 같은 차익, 같은 금액이어도 등록 유형 하나로 77만원 차이가 생깁니다.
분배금 200만원을 받은 경우도 비교해 보겠습니다. 분리과세 요건(투자금액 5,000만원 이하, 3년 이상 투자)을 채웠다면 9.9%인 19만 8,000원이 원천징수됩니다. 요건을 못 채웠다면 15.4%인 30만 8,000원입니다. 차이는 11만원입니다.
연간 금융소득도 살펴봅니다. 리츠 ETF 매매차익 과세분과 분배금을 합쳐 연 2,500만원이 됐다면, 2,000만원을 넘는 500만원은 금융소득종합과세 대상에 포함됩니다. 다른 금융소득과 합산해 종합소득세율이 적용된다는 뜻입니다.
자주 묻는 질문
리츠 ETF는 전부 같은 방식으로 과세되나요?
아닙니다. 등록 유형에 따라 갈립니다. 부동산 집합투자기구로 등록된 리츠 ETF는 매매차익이 비과세이고, 특별자산 등 다른 유형으로 남아 있으면 15.4%가 과세됩니다.
예전에 과세였던 ETF가 지금은 비과세로 바뀔 수 있나요?
가능합니다. 한화자산운용 PLUS K리츠 ETF가 2024년 7월에 구성종목 변경 없이 등록 유형만 바뀌어 비과세로 전환된 사례가 있습니다.
분배금 세금과 매매차익 세금은 같은 건가요?
다릅니다. 매매차익은 등록 유형으로 과세 여부가 정해지고, 분배금은 조세특례제한법 요건 충족 여부에 따라 15.4%와 9.9%로 나뉩니다.
분배금 9.9% 분리과세는 누구나 받나요?
아닙니다. 투자금액 5,000만원 한도와 3년 이상 투자라는 두 요건을 함께 채워야 합니다.
금융소득종합과세는 언제 적용되나요?
리츠 ETF 매매차익 과세분과 분배금을 합친 연간 금융소득이 2,000만원을 넘으면, 초과분부터 종합과세 대상이 됩니다.
내가 가진 리츠 ETF의 등록 유형은 어디서 확인하나요?
증권사 앱의 상품 상세정보나 자산운용사 홈페이지의 상품설명서에서 확인할 수 있습니다. 분배금 지급명세서의 원천징수세율로도 짐작할 수 있습니다.
등록 유형이 바뀌면 이미 낸 세금은 어떻게 되나요?
PLUS K리츠 사례처럼 기존에 원천징수된 세금이 투자자에게 환급되고, 이후 분배금부터 새 기준으로 다시 징수될 수 있습니다.
👉 퇴직연금 DC형 갈아타기 (회사 규약 안에서만 가능한 이유) 바로 보기
한 줄 요약
리츠 ETF 매매차익 세금은 상품마다 다릅니다. 부동산 집합투자기구로 등록되면 비과세, 그 외 유형이면 15.4%입니다. 분배금은 원칙 15.4%지만 조특법 요건을 채우면 9.9%까지 낮아집니다. 매수 전 증권사 상품설명서에서 등록 유형부터 확인하는 것이 첫 번째 할 일입니다.